
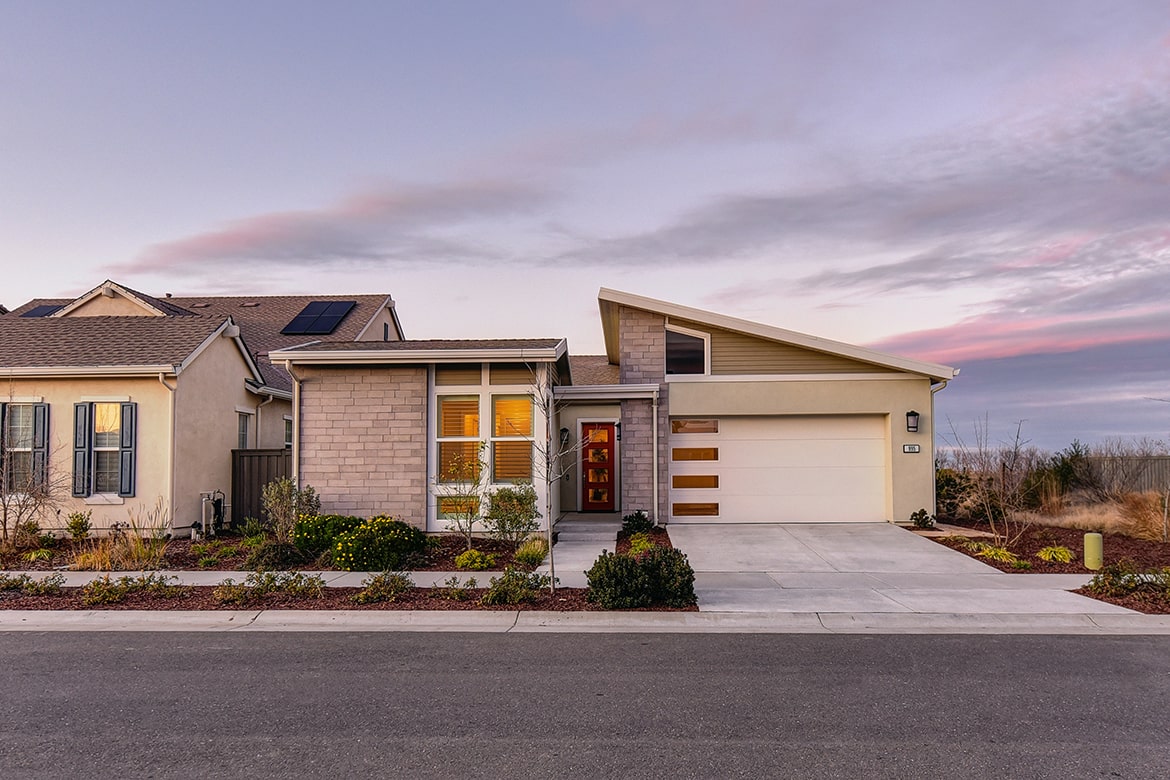
சொந்த வீடு என்பது ஒவ்வொரு மனிதனின் வாழ்க்கையிலும் மிக முக்கியமான ஒரு மைல்கல். வாழ்நாளின் சேமிப்பில் பெரும்பகுதியை முதலீடு செய்து உருவாக்கப்படும் இந்தச் கனவு இல்லத்தை வாங்குவதற்கு முன்பாக, முறையான திட்டமிடலும் சட்டப்பூர்வ பாதுகாப்பு அம்சங்களை அறிந்துகொள்வதும் மிகவும் அவசியமாகும்.
சொந்த வீடு வாங்குவதற்கான எளிய வழிமுறைகளையும், தவிர்க்கக்கூடாத முக்கிய சட்ட நுணுக்கங்களையும் விரிவாகப் பார்ப்போம்.
1. நிதித் திட்டமிடல் மற்றும் வரவு செலவு கணக்கீடு
வீடு வாங்கும் முயற்சியின் முதல் படி, உங்களுடைய நிதி நிலையைத் துல்லியமாக மதிப்பிடுவதாகும்.
- வரம்பை நிர்ணயித்தல்: உங்கள் மாத வருமானம், தற்போதைய சேமிப்பு மற்றும் மாதாந்திர குடும்பச் செலவுகளைக் கணக்கில் கொண்டு, உங்களால் எவ்வளவு தொகையை வீட்டிற்காக ஒதுக்க முடியும் என்பதை முடிவு செய்ய வேண்டும்.
- முன்பணம் (Down Payment): வங்கியின் மூலம் வீடுகட்டுமானக் கடன் (Home Loan) பெறும்போது, வீட்டின் மொத்த மதிப்பில் வழக்கமாக 80% முதல் 90% வரை மட்டுமே கடன் கிடைக்கும். மீதமுள்ள 10% முதல் 20% வரையிலான தொகையை நீங்கள் முன்பணமாகச் செலுத்தத் தயாராக வைத்துக்கொள்ள வேண்டும்.
- கூடுதல் செலவுகள்: வீட்டின் விலையைத் தவிர்த்து, முத்திரைத்தாள் கட்டணம் (Stamp Duty), பதிவுக்கட்டணம், ஜி.எஸ்.டி (GST – புதிய கட்டுமானங்களுக்கு), மற்றும் பராமரிப்புக் கட்டணங்கள் போன்ற கூடுதல் செலவுகளுக்கும் தனியாக நிதி ஒதுக்கீடு தேவைப்படும்.
2. இடத்தை நேரில் சென்று ஆய்வு செய்தல்
ஒரு சொத்தைத் தேர்ந்தெடுக்கும் முன், அது அமைந்துள்ள இடத்தின் தற்போதைய நிலவரத்தையும் எதிர்கால வளர்ச்சியையும் ஆராய்வது மிக முக்கியம்.
- சுற்றுச்சூழல் வசதிகள்: குடிநீர் வசதி, மின்சார இணைப்பு, கழிவுநீர் அகற்றும் வசதி ஆகியவை சரியாக உள்ளதா என்பதை உறுதிசெய்ய வேண்டும்.
- போக்குவரத்து இணைப்பு: பள்ளி, கல்லூரி, மருத்துவமனை, பேருந்து நிறுத்தம் மற்றும் உங்களுடைய பணிபுரியும் இடம் ஆகியவற்றுக்கு எளிதில் சென்றுவரக்கூடிய போக்குவரத்து வசதிகள் இருப்பதைச் சரிபார்ப்பது அவசியம்.
- எதிர்கால மதிப்பு: அப்பகுதியின் எதிர்கால உள்கட்டமைப்பு வளர்ச்சித் திட்டங்கள் (Infrastructural Development) குறித்தும் விசாரித்து அறிவது நல்லது.
3. முக்கிய சட்ட நுணுக்கங்களும் ஆவண சரிபார்ப்பும்
சொத்து வாங்குவதில் மிகவும் கவனமாக இருக்க வேண்டிய பகுதி இதுவே. ஏதேனும் ஒரு சட்டப்பூர்வ ஆவணம் விடுபட்டாலும், அது எதிர்காலத்தில் பெரிய சிக்கல்களை உருவாக்கக்கூடும். எனவே, ஒரு தகுதியான வழக்கறிஞரின் உதவியுடன் பின்வரும் ஆவணங்களைச் சரிபார்க்க வேண்டும்:
அ) வில்லங்கச் சான்றிதழ் (Encumbrance Certificate – EC)
குறைந்தது 30 முதல் 13 ஆண்டுகளுக்கு உட்பட்ட வில்லங்கச் சான்றிதழைப் பெற்று ஆய்வு செய்ய வேண்டும். அந்தச் சொத்தின் மீது வேறு யாருக்கும் உரிமை, அடமானம் அல்லது கடன் பாக்கிகள் இல்லை என்பதை இது உறுதி செய்யும்.
ஆ) தாய் பத்திரம் (Parent Document / Mother Document)
தற்போது சொத்தை விற்பவரிடம் இந்தச் சொத்து எப்படி வந்தது என்பதை உறுதிசெய்ய முந்தைய அனைத்துப் பத்திரப் பதிவுகளையும் சரிபார்க்க வேண்டும். உரிமையாளர்களின் சங்கிலித் தொடர்பு (Chain of Title) விடுபடாமல் இருக்க வேண்டும்.
இ) ஒப்புதல் அளிக்கப்பட்ட வரைபடம் (Approved Plan)
நீங்கள் வாங்கும் வீடு அல்லது மனை, உள்ளாட்சி அமைப்பு (DTCP / CMDA / Local Planning Authority) மூலம் அங்கீகரிக்கப்பட்ட திட்ட வரைபடத்தின்படி கட்டப்பட்டுள்ளதா என்பதை உறுதிசெய்ய வேண்டும். அங்கீகாரமில்லாத கட்டிடங்கள் எதிர்காலத்தில் சட்டப் பிரச்சனைகளைச் சந்திக்க நேரிடலாம்.
ஈ) RERA அங்கீகாரம் (RERA Approval)
அப்பார்ட்மெண்ட் (Apartment) அல்லது அடுக்குமாடி குடியிருப்பு வாங்குவதாக இருந்தால், அது ரியல் எஸ்டேட் ஒழுங்குமுறை ஆணையத்தின் (RERA) கீழ் பதிவு செய்யப்பட்டுள்ளதா என்பதைச் சரிபார்க்க வேண்டும். இது கட்டுமானப் பணிகளின் தரத்தையும், குறிப்பிட்ட காலத்தில் ஒப்படைப்பதையும் உறுதி செய்கிறது.
உ) பட்டா மற்றும் வரிப் ரசீதுகள்
சொத்து விற்பவரின் பெயரில் பட்டா மாற்றப்பட்டுள்ளதா என்றும், சொத்து வரி (Property Tax), குடிநீர் மற்றும் மின்சாரக் கட்டணங்கள் நிலுவையின்றிச் செலுத்தப்பட்டுள்ளதா என்றும் சரிபார்க்க வேண்டும்.
4. வீட்டுக் கடன் மற்றும் இறுதிப் பதிவு
- வங்கி ஒப்புதல்: நீங்கள் தேர்வு செய்த சொத்தின் மீது பல முன்னணி வங்கிகள் முன்-ஒப்புதல் (Pre-approval) வழங்கியுள்ளனவா என்று பார்ப்பது சொத்தின் சட்டப்பூர்வ பாதுகாப்பிற்கு கூடுதல் சான்றாகும்.
- கிரயப் பத்திரம் (Sale Deed): விற்பனையாளருக்கும் உங்களுக்கும் இடையே ஒப்பந்தக் கோரிக்கைகள் தெளிவாக எழுதப்பட்டு, சார்பதிவாளர் (Sub-Registrar) அலுவலகத்தில் பதிவு செய்யப்பட வேண்டும்.
- பட்டா மாற்றம்: பத்திரம் பதிவு செய்யப்பட்டவுடன், உடனடியாக பட்டாவை உங்கள் பெயருக்கு மாற்றுவதற்கான விண்ணப்பத்தை அளிக்க வேண்டும்.
சொந்த வீடு என்பது வெறும் செங்கற்களாலும் சிமெண்டினாலும் கட்டப்படும் கட்டிடம் மட்டுமல்ல; அது ஒரு குடும்பத்தின் பாதுகாப்பும் எதிர்கால நம்பிக்கையுமாகும். அவசரப்படாமல், போதிய நிதித் திட்டமிடலுடன், ஆவணங்களை முறையாகச் சரிபார்த்து வாங்கும்போது, உங்கள் கனவு இல்லம் முழுமையான மகிழ்ச்சியையும் அமைதியையும் தரும்.
